Archive for the ‘ファミリー通信(3カ月毎更新)’ Category
ヒジノ通信vol.17/将来設計とリスクへの備えの重要性を事例から考える

皆さんは今までにご自身やご家族の将来設計について考えられたことはありますか?
今回登場するのは大手商社で管理職をされている50歳男性のAさん。妻と高校に通う長男・長女との4人家族です。
Aさんご夫妻がご結婚された今から20年ほど前、あるFP(ファイナンシャルプランナー)の方と、今後の人生設計について考える機会があったそうです。
その将来設計とは・・・
【男の子と女の子の2人を授かり、それぞれ公立の小中高の学校を出て、22歳で大学を卒業そして就職、二人とも30歳には新たな家庭を築かれる。
その後ご夫婦はお孫さんに恵まれ、ご主人のAさんは70歳で退職し老後の生活がはじまる…】
これがご夫婦が想像された平凡で幸せな将来設計のカタチでした。
かといってそうならない場合、例えば一家の大黒柱であるAさんに、万が一のことが起きる最悪のケースも考えておく必要がありました。
そこで、例えそうなったとしてもご家族が決して路頭に迷うことがないように、当時の収入に見合った必要最小限の生活費が準備できる生命保険に加入されました。
その後、ご夫婦は望まれた通りに2人の子どもさんに恵まれ、勤め先においても収入は順調に増え、生活も安定してきました。
将来設計を考えてから10年の間に、状況は大きく好転されていました。
そこで、当時のカケステが中心だった生命保険は、将来の子どもたちの教育費や、お二人の老後の資金が準備できる、より貯蓄性が高く効率のいい、高額なものに変更されたのです。
そして、更にそれから10年経った今、状況は大きく変化していました。
高校生のご長男が、極めて症例の少ない小児がんに罹患されたのです。
度重なる抗がん剤治療は副作用を引き起こし、ご長男は腎臓も痛めてしまいました。
そして人工透析を余儀なくされる状態となり、担当ドクターからこれ以上は手の施しようがないとついに手をあげられたそうです。
自分の子が障がい状態になり、しかも長く生きられない宣告をされるなんて、親はどんな思いでしょうか・・・
その後、Aさんは日本中の外科・内科・放射線科の名医と言われるドクターを訪ねて回られました。
どうにかして治せないか、直談判されたそうですが、どのドクターからも今の医学ではムリだと告げられたそうです。
ただここで手を差し伸べてくれた方がいたのです。
この方から、カラダに負担のかかる手術や投薬といった西洋医学ではなく、自然療法といわれる東洋医学での治療をすすめられました。
一般的に言われる健康食品のようなものなのですが、驚くことにご長男のカラダに変化が起きたそうです。
その後、ご長男のカラダのがん細胞は活性を失い、造影剤による検査においても、1年以上経った現在も、がんの存在は消えたままなのだそうです。
再発しないよう予断を許さない状況ではありますが、奇跡的にも安心できる状態となり本当に良かったです。
ただ今回このような大きな出来事があり、ご家族の状況が大きく変わりました。
ここでこの度、僕が担当FPとして2度目の将来設計の見直しをさせていただきました。
Aさんご夫婦の思いは、将来自分たちの亡き後も、可愛い子どもたちが、ずっと安心して生活を続けられることでした。
一度目の見直しで考えたご夫婦の老後の貯蓄はある程度に抑え、最終的に自分たちが亡くなった後、子どもたちに出来る限り有利に残してあげることが出来るように・・・
ここが今回の見直しの主目的となりました。
そしてAさんに万が一があったときにも、ご家族に十分な生活費が用意できる一生涯の保障を、生命保険で備えていただきました。
このように、必要なタイミングで、安心できる十分な資金が用意できるのは、銀行や証券と違い、唯一保険にしかできない大きな役割です。
この度は僕が担当FPとして、Aさんの将来の相続も視野に入れ、家族構成や他の資産や税や法律なども十分考慮させていただいた備えとなっています。
人生は山あり谷あり、ご家族の状況も時間が経つと変わるものです。
皆さんも将来設計とともに、安心できる老後の生活や次世代への継承にむけて、今一度考えてみられてはいかがでしょうか?
ヒジノ通信vol.16/空き家の背景にある真の問題とは

最近空き家に関する相談が増えてきました。
祖父母や親が頑張って築いてくれて、相続で遺してくれた家や土地が困りごとの原因になっているという話ですが・・・
ご親族としては、
誰も使用していないのに固定資産税を払い続ける必要があったり、
老朽化して修繕や解体の労力や費用の負担を余儀なくされたり、
更にそれで固定資産税が値上がりしたり、
かといって売りたくても売れなかったり・・・
誰しも良かれと思って空き家のままにしているわけではないのです。
空き家をはじめとする家や土地が、亡くなられた方の名義のまま変更されず「所有者不明」となっている土地が、なんと国の面積の約2割にも達しているそうです。
これは 「所有者不明土地問題」と呼ばれ、売買などの契約ごとが進まず、公共事業や地域活性化の足かせとなり、大きな社会問題となっています。
所有者不明土地が生み出される主な原因は、相続人となった子や孫が、
①みんな持ち家があっ たり、遠方で生活して いたりする。
②不動産が立地面な どの理由から貸したり 売ったりが難しい。
③登記費用がもったい ないからと手続きされ ないままになっている。
④相続人らによる財産分割の話し合いがこじれてしまった。
こういった理由で未だに祖父母や親の名義のままとなっていることが考えられます。
そしてそのまま年数が経って、孫やひ孫の代にもなると、、ものすごい数の相続人に増えていたり、もしくは逆に誰も居なくなっていたりもしかねません。
こうなるともう名義変更ができない状態に陥ってしまうわけです。
登記を管轄する法務局は、持ち主である名義人が死亡したことを把握することができません。
また死亡届を受け付ける市町村は、亡くなった人の土地は固定資産課税台帳にのっているその市町村の分しか把握できない現状があります。
このように情報が一元化されていない状態が、問題を生み出してきたといえますが、
戸籍(役所)と登記(法務局)がもつ情報はいずれ一元化される日がくるでしょう。
今年6月に国会で、市町村や民間企業やNPO法人が公共目的であれば、所有者不明土地を最長10年利用できる特別措置法が成立しました。
所有者が現れて明け渡しを求めた場合、利用権の終了後に原状回復して返還されるものの、これにより相続が起きた後の名義変更が今よりも進むのではないかと考えられます。
いずれにせよ相続が起きる前に、我が家の土地や建物を将来どうするか、子や孫と一緒に話し合っておくことが賢明かと思います。
そして必要であれば契約ごとや法的な手続きも、元気なうちに進めておかれるとご安心ではないでしょうか。
最近よく耳にする「仮想通貨」皆さんも一度は聞かれたことがあるでしょう。
紙幣や硬貨のような現物でない電子マネーとも言われる仮想通貨が、ここのところ狙われる事件が多発しています。
先日も70億円相当の仮想通貨が、数日のうちに3万を超える口座に分散するという、追跡困難な巧妙な手口での盗難が起きました。
AIが人間に代わろうというご時世で、インターネットやコンピュータといったインフラはどんどん整備されています。
利便性や投資商品としての魅力は大きいかもしれませんが、このような事件が頻発するのはそのセキュリティの整備がまだ過渡期の段階ということです。
国はキャッシュレス(現金を持たない)の時代を目指しており、我々は今後仮想通貨に関わる可能性は高いと思われます。
そのため我々は仮想通貨の特性を正しく知って上手に付き合っていく必要があります。
ちなみにこの仮想通貨も最終的には相続財産のひとつとなります。
カタチのないものですから、誰もこの存在に気がつかないまま闇に消えてしまったり、税の申告を誤ったりと、将来問題が起きる危険性は高いと考えられます。
利用者にはそうならない備えが今後必要になりそうです。
ヒジノ通信vol.15/介護認定者を初めて抱えた 家族の苦悩とは

皆さんのご両親はご健在ですか?心身ともにお元気ですか?
隠しておきたい身内のことながら、今回皆さんにも是非知っていただきたくシェアいたします。
77歳の僕の父もまだ判断力はしっかりしているものの、物忘れが以前より進んできました。
よくある状態なのでしょうが、忘れっぽさがイライラを募り、母や妹や孫と衝突を繰り返し、ついに体調を崩して入院してしまいました。
忘れっぽさが原因なのでしょうが、父も好きでそうなっているわけではなく、誰も責めることは出来ません。
家族のもとで自由に生活させてあげたいのですが、帰ってくるとまた衝突の可能性があるので心配です。
そんなことを尻目に、父はなぜ自分が入院したのか分かっていません。 これを世間では認知症と呼ぶのでしょうか。
父は自身が望んで入院したことを覚えておらず、長男の僕に病院に閉じ込められたと思っているようです。
病院は本人が望むならいつでも退院は可能だそうですが、精神的な負担を負うことになる母と妹は、また同じことが繰り返されることを懸念しています。
離れて暮らす僕が、父を任せっきりにしている二人の望みを、どうカタチにしていくか一生懸命考えました。
ただ考えるにも情報が少ないんですね。
そこで妹と一緒に、市の高齢介護課に相談に行きました。
数カ月前に受けた要支援2の要介護度の見直しや、利用したことのあるデイサービスやショートステイ以外のサービスについて、その内容や利用料金など窓口で教えていただきました。
そして帰って家族で話し合った末の解決策は、
『父と家族の間にほどよい距離感をつくること』
普段はしっかりしていて判断力がある父には、おそらくグループホームや、サービス付き高齢者向け住宅のようなところがベストだろういう声もありました。
ただ、これら施設の利用料は毎月数十万円も必要なのだそうで。。。
資産家ではない我が家には検討の余地がありません。
しかも施設の数が足りておらず、すぐには入所できないようでした。
そして何より父が望むのは家族と一緒に暮らすことなのです。
そこで家族でチャレンジできるいいアイデアが浮かびました。
それは実家から少し離れたところに、父が仕事で使っていた割ときれいな倉庫があるのですが、
ここを改装してくつろげる場所にしてみるのはどうかというものです。
父には実家かここか、居心地のいい方に居てもらえればいいのです。
さらにデイサービスやショートステイも合わせて利用してもらう、そのように進めてみようということになりました。
果たして父は気に入ってくれるのでしょうか?
表現として使いたくありませんがこれは「認知症の介護」なんですね。
言葉では知っていましたが、身をもって介護の現場の大変さや、何が重要か分かりました。
ヒジノ通信第12号は、実家の財産管理のため、認知症になる前に父と家族信託契約を交わした内容の記事でしたが、あれから9カ月でこんな状況です。
どうやらぎりぎりのタイミングだったのですね。
専門家として長男として、大切な家族を守っていくことは、僕の責務だと感じています。
ヒジノ通信vol.14/子のいない夫婦が相続でかかえる課題とは
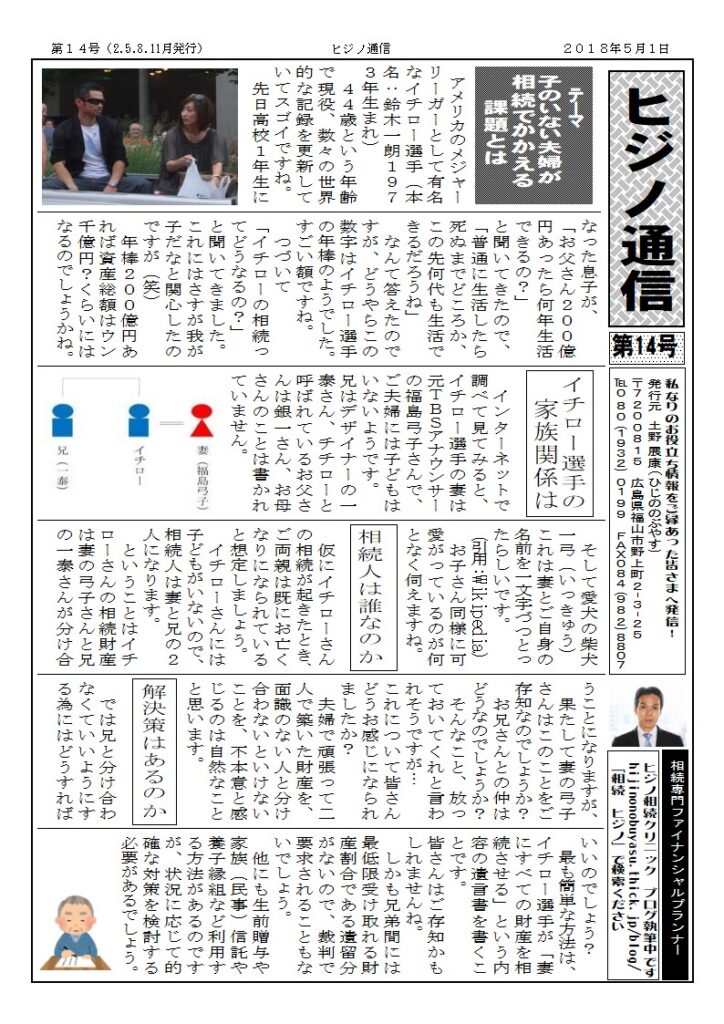
アメリカのメジャーリーガーとして有名なイチロー選手(本名:鈴木一朗1973年生まれ)
44歳という年齢で現役、数々の世界的な記録を更新していてスゴイですね。
先日高校1年生になった息子が、
「お父さん200億円あったら何年生活できるの?」
と聞いてきたので、「普通に生活したら死ぬまでどころか、この先何代も生活できるだろうね」
なんて答えたのですが、どうやらこの数字はイチロー選手の年棒のようでした。
すごい額ですね。
つづいて
「イチローの相続ってどうなるの?」
と聞いてきました。これにはさすが我が子だなと関心したのですが(笑)
年棒200億円あれば資産総額はウン千億円?くらいにはなるのでしょうかね。
インターネットで調べて見てみると、イチロー選手の妻は元TBSアナウンサーの福島弓子さんで、ご夫婦には子どもはいないようです。 兄はデザイナーの一泰さん、チチローと呼ばれているお父さんは銀一さん、お母さんのことは書かれていません。
そして愛犬の柴犬一弓(いっきゅう)
これは妻とご自身の名前を一文字づつとったらしいです。
(引用:Wikipedia) お子さん同様に可愛がっているのが何となく伺えますね。
仮にイチローさんの相続が起きたとき、ご両親は既にお亡くなりになられていると想定しましょう。
イチローさんには子どもがいないので、相続人は妻と兄の2人になります。
ということはイチローさんの相続財産は妻の弓子さんと兄の一泰さんが分け合うことになりますが、
果たして妻の弓子さんはこのことをご存知なのでしょうか?
お兄さんとの仲はどうなのでしょうか?
そんなこと、放っておいてくれと言われそうですが…
これについて皆さんどうお感じになられましたか?
夫婦で頑張って二人で築いた財産を、面識のない人と分け合わないといけないことを、不本意と感じるのは自然なことと思います。
では兄と分け合わなくていいようにする為にはどうすればいいのでしょう?
最も簡単な方法は、イチロー選手が「妻にすべての財産を相続させる」という内容の遺言書を書くことです。
皆さんはご存知かもしれませんね。
しかも兄弟間には最低限受け取れる財産割合である遺留分がないので、裁判で要求されることもないでしょう。
他にも生前贈与や家族(民事)信託や養子縁組など利用する方法があるのですが、状況に応じて的確な対策を検討する必要があるでしょう。
ヒジノ通信vol.13/日本の食を担う農家の相続は今後どうなる?
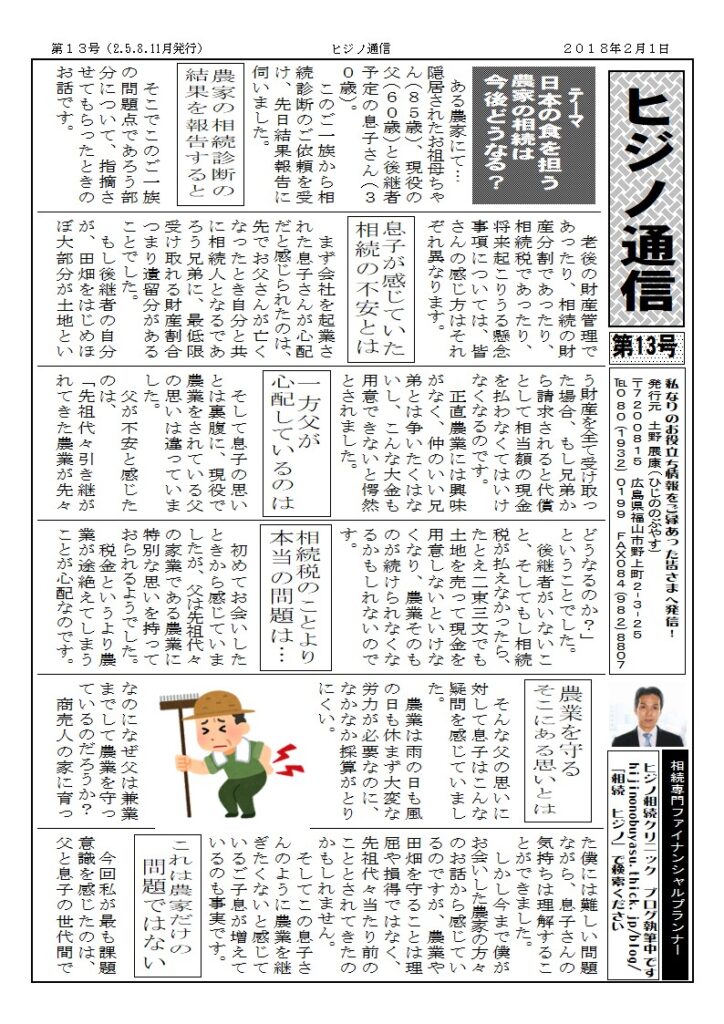
ある農家にて…
隠居されたお祖母ちゃん(85歳)、現役の父(60歳)と後継者予定の息子さん(30歳)。
このご一族から相続診断のご依頼を受け、先日結果報告に伺いました。
そこでこのご一族の問題点であろう部分について、指摘させてもらったときのお話です。
老後の財産管理であったり、相続の財産分割であったり、相続税であったり、将来起こりうる懸念事項については、皆さんの感じ方はそれぞれ異なります。
まず会社を起業された息子さんが心配だと感じられたのは、先でお父さんが亡くなったとき自分と共に相続人となるであろう兄弟に、最低限受け取れる財産割合つまり遺留分があることでした。
もし後継者の自分が、田畑をはじめほぼ大部分が土地という財産を全て受け取った場合、もし兄弟から請求されると代償として相当額の現金を払わなくてはいけなくなるのです。
正直農業には興味がなく、仲のいい兄弟とは争いたくはないし、こんな大金も用意できないと愕然とされました。
そして息子の思いとは裏腹に、現役で農業をされている父の思いは違っていました。
父が不安と感じたのは、
「先祖代々引き継がれてきた農業が先々どうなるのか?」
ということでした。
後継者がいないこと、そしてもし相続税が払えなかったら、たとえ二束三文でも土地を売って現金を用意しないといけなくなり、農業そのものが続けられなくなるかもしれないのです。
初めてお会いしたときから感じていましたが、父は先祖代々の家業である農業に特別な思いを持っておられるようでした。
税金というより農業が途絶えてしまうことが心配なのです。
そんな父の思いに対して息子はこんな疑問を感じていました。
農業は雨の日も風の日も休まず大変な労力が必要なのに、なかなか採算がとりにくい。
なのになぜ父は兼業までして農業を守っているのだろうか?
商売人の家に育った僕には難しい問題ながら、息子さんの気持ちは理解することができました。
しかし今まで僕がお会いした農家の方々のお話から感じているのですが、農業や田畑を守ることは理屈や損得ではなく、先祖代々当たり前のこととされてきたのかもしれません。
そしてこの息子さんのように農業を継ぎたくないと感じているご子息が増えているのも事実です。
今回私が最も課題意識を感じたのは、父と息子の世代間での考え方のギャップです。
考え方の違いがあるのは仕方ないことですが、本当の問題はこういったギャップがあるにも関わらず、問題が放置されていることです。
今回は僕が間に入ってお話させていただいたことで、お互いの思いの相違や問題がハッキリしました。
この問題をどう解決するかはこれからですが、農家に限らずこのような状況はよくあることです。
まずはご家族の抱える問題について少しでも考える機会をもってもらえたらご安心ではないでしょうか。
相続とは単に財産を継ぐことだけでなく、この財産を築いたり守ってきたご苦労や思い、そして子や孫にどうして欲しいという願いも一緒に継承されていく必要があると考えています。
ヒジノ通信vol.12/財産管理と承継を家族に託せる家族信託とは
皆さんのご両親はまだお身体も判断能力も元気でいらっしゃいますか?
誰しもご高齢になると衰えがでてくるものですから、心配ごとは増えますね。
例えば外出するのが辛くなったり、金融機関などでの手続きが煩わしくなってきたり、
あるいは認知症になって判断能力がなくなることで、金融機関における入出金や不動産の売買など、様々な契約行為が出来なくなったり、
さらにその先で、突然お亡くなりになってしまい、ご遺族が遺された財産産をどのように分ければいいのか?
途方にくれてしまったり、争いになってしまったり・・・
このようになる心配ってありませんか?
実はこのような心配ごとに対して準備できる方法があるのをご存じでしょうか?
体力がなくなったときの法的手続きなど代行してもらえる「委任契約」
認知症対策としての「成年後見制度」 相続財産の行き先が決めておける「遺言書」といったものです。
いずれもどこかで聞かれた言葉かもしれませんね。
もしこれら全てが準備できたとしたら、ご安心ではありませんか?
しかもたったひとつの方法で解決できるとしたらいかがでしょうか。
それが信託という仕組みです。
しかもその信託の管理を信託会社に任せるのではなく、信頼できる家族に託せるのが今話題の家族信託です。
このたび僕の父の心配事を解決するために、家族信託契約を公正証書でつくってもらいました。
「自分はどんなになろうとも、苦労をかけてきた母のことは経済的に守ってあげて欲しい」
そんな父の切なる思いに対して、これ以上の得策はないと僕は考えました。
この家族信託というものはとても奥が深いので、ここで詳細な説明は出来ませんが・・・
簡単にいうと僕が父の財産の管理人になったということです。
父はまだ75歳、まだまだカラダも判断能力も元気なのですが、
今後もし父が認知症になったとしても、管理人である僕が父の望むように財産を動かすことが出来ます。
さらにその先で父の相続がおきたときも、次のまた次の代まで父が渡したい人に渡したい財産が相続されるようになっています。
2代以上先まで財産の行く先を指定することは、従来遺言書では出来なかったことです。
ところが信託契約を受益者が連続するよう設計することで、それが可能になったのです。
信頼できる家族に財産管理と承継を託す新しい仕組みである家族信託は、民法の上位にある特別法「信託法」で守られています。
これからますます利用者が増えていくと思われますが、
まだ事例が少ないため組成できる専門家が非常に少ない現実があります。
ご興味ある方はご紹介致しますのでお声がけ下さい。
最後に今回このように家族で将来の土野家のことを考え、家族全員が安心できる備えが出来て本当によかったです。
誰しも自分はまだ若いとか、子どもには頼れないとか言ってはみても、本音はそうではないのかもしれません。
きっと「信じて託せる人」が求められているのだと思います。
ヒジノ通信vol.11/相続の具体的な課題を発見しよう
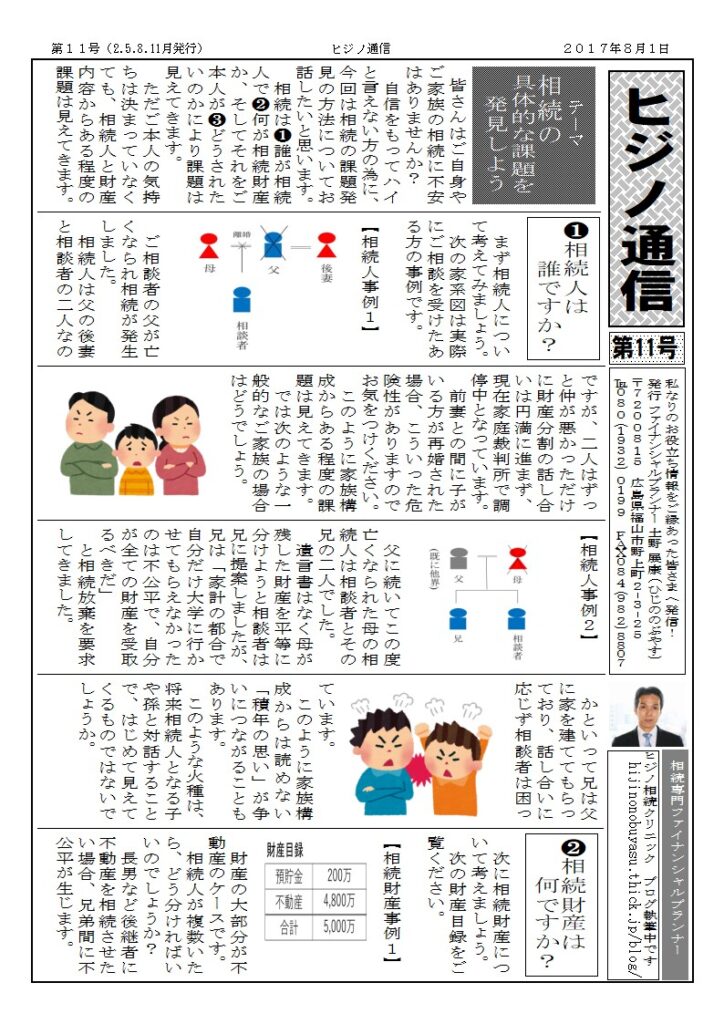
皆さんはご自身やご家族の相続に不安はありませんか?
自信をもってハイと言えない方の為に、今回は相続の課題発見の方法についてお話したいと思います。
相続は❶誰が相続人で❷何が相続財産か、そしてそれをご本人が❸どうされたいのかにより課題は見えてきます。
ただご本人の気持ちは決まっていなくても、相続人と財産内容からある程度の課題は見えてきます。 まず相続人について考えてみましょう。
次の家系図は実際にご相談を受けたある方の事例です。
【相続人事例1】
ご相談者の父が亡くなられ相続が発生しました。
相続人は父の後妻と相談者の二人なのですが、二人はずっと仲が悪かっただけに財産分割の話し合いは円満に進まず、現在家庭裁判所で調停中となっています。
前妻との間に子がいる方が再婚された場合、こういった危険性がありますのでお気をつけください。
このように家族構成からある程度の課題は見えてきます。 では次のような一般的なご家族の場合はどうでしょう。
【相続人事例2】
父に続いてこの度亡くなられた母の相続人は相談者とその兄の二人でした。
遺言書はなく母が残した財産を平等に分けようと相談者は兄に提案しましたが、兄は「家計の都合で自分だけ大学に行かせてもらえなかったのは不公平で、自分が全ての財産を受取るべきだ」
と相続放棄を要求してきました。
かといって兄は父に家を建ててもらっており、話し合いに応じず相談者は困っています。
このように家族構成からは読めない「積年の思い」が争いにつながることもあります。
このような火種は、将来相続人となる子や孫と対話することで、はじめて見えてくるものではないでしょうか。
次に相続財産について考えましょう。
次の財産目録をご覧ください。
【相続財産事例1】
財産の大部分が不動産のケースです。
相続人が複数いたら、どう分ければいいのでしょうか?
長男など後継者に不動産を相続させたい場合、兄弟間に不公平が生じます。
預貯金と違い不動産は物理的に分けられません。
自宅等の不動産がもらえない他の相続人の不公平を補う為の代償金を、生命保険などで準備する対策が必要かと思われます。
【相続財産事例2】
預貯金などプラスの財産より借金のほうが大きいケースです。
相続人は相続を知って3カ月以内に相続放棄しないと、借金を引き受けることになります。
ただこの場合も必ずしも相続放棄がベストなのか、他の方法も併せて検討する必要がありそうです。
以上相続人と相続財産の事例から、相続における課題について紹介致しました。
ここで一番大事なのは、ご本人が誰に何をどう遺してあげたいかという思いです。
その思いが叶う為に、今どんな課題があるのか、一度確認されておかれるとご安心かと思います。
ご相談いつでもお待ちしています。
ヒジノ通信vol.10/相続におけるもめごとは他人事ではない
「うちには相続は関係ない」
そんな風に思っておられませんか?
今回はごく普通のご家族にご家族にも争族が起きてしまうことを、相談事例よりお伝えしたいと思います。
ご相談者は30代男性のAさん。
家族関係は上の写真の左上にある家系図のようになっています。
昨年Aさんの祖母が亡くなられ相続が発生しました。
葬儀の翌日、叔父が持ってきた用紙に、実印を押して印鑑証明書と一緒に送るよう指示されました。
よく分からないものに実印をつくことに不安を感じたAさんは、どうしたら良いのか僕に相談に来られました。
見るとその用紙は財産を受け取る権利を放棄する「相続放棄申述書」でした。
そこには相続財産の概要額が鉛筆書きされてありました。
Aさんはここで初めて、この用紙がどんなものか、そして自分が祖母の相続における相続人であることを知りました。
Aさんは小さい頃に母を亡くされていたので、母に代わってAさんと叔父の2人が相続人となっていたのです。
相続のことに無知な自分に、ドサクサで相続放棄させようとした叔父のことをAさんは信用できなくなりました。
そして祖母の財産を、改めてご自身で詳細に調べました。
相続人は金融機関や役所に対して(亡くなられた)被相続人の相続財産を開示させる権利があるのです。
財産調査をした結果、驚く事実が判明しました。
叔父が鉛筆書きしていたものより、大きな財産が残っていたのです。
Aさんは財産が欲しいわけではなかったのですが、叔父が許せなくなり、ご自身の法定相続割合である2分の1を要求されることになりました。
その後、話はこじれて、叔父は交渉の代理人として弁護士を立ててきました。
更に叔父は生前に祖母の世話をするために数百万円使ったなど、全く根拠のない寄与分まで請求してきたのです。
当然和解には至らず、現在家庭裁判所による調停に入っています。
このように相続人の一人のちょっとした出来心が争族に発展し、収集がつかなくなります。
もし祖母が元気なうちに、ご家族に気持ちを伝えたり、遺言書を残したりすることで、揉めることはなかったのかもしれません。
相続対策にまだ早いはありません。
ご家族のために、いつ起きるか分からない相続に今すぐ備えておかれることをおすすめいたします。
ヒジノ通信vol.9/事業の承継について考える
広島県の県北の三次市というところに、Uターンして父親の農業を継ぐことになった友人がいます。
三次市では米作り続けていけない高齢の方が増えています。
その米作りを請け負うとともに野菜の栽培もして、料理人の経験を活かして将来は農家レストランや農家民泊をするのが彼の夢です。
かといって経験のない者が農業を継ぐということは容易なことではありません。
専業として収益を出していくには相当な覚悟と試練が必要です。
彼のご両親は嬉しい限りですが、なぜ父の農業を継承することを決心されたのでしょう。
それは早い時期から後継者としての意識が備わっていたからではないかと僕は考えます。
では今あなたが何かの事業をされているとしたら、その事業は将来どうなって欲しいですか?
後継者は決まっていますか?
会社や家を継いでもらうとしたら後継者が必要ですね。
まだ先のことだからと思っていても、ご自身がいつまで健康でいられるかは誰にも分かりません。
それに後継者候補と考えておられる子や孫が、あなたの事業のことを果たしてどう考えているのか、どのような人生設計をされているのか、お話されたことはありますか?
今回は事業の継承について考えてみましょう。
事業をされていない方は会社を家に置き換えて考えてみてくださいね。
事業承継を考えるとき必要なポイントは大きく2つ、経営の継承と財産の継承です。
<経営の承継>
①後継者を決める
事業を存続するためには後継者が必要です。
ご一族にいなければ第三者をたてる必要が出てきます。
M&Aもありますが、出来たらかわいい子や孫に継いでもらいたいものですね。
そうする為には早い段階からの準備が必要になります。
なぜなら子どもさんは遠方で新しいご家族と生計を立てていることもあるのです。
お父さんの事業に興味はありながらも、家を出てしまっているご子息も多いはずです。
②後継者の育成
経営者の急逝で、何も分からず後を継がされるのは大変なことだと思います。
できたら経営者が元気なうちに、お役様や協力会社・従業員の方々と、後継者の間でいい人間関係を築いてもらいたいものですね。
後継者として相応しい知識や経験を得て成長してもらえると安心ですよね。
<財産の継承>
③自社株の買取
経営者としての器であったとしても、実質的に経営者としての権利がない状態だとないんかと不都合も起きてきます。
後継者は今の株主から自社株を買い取る必要があります。
ただ自社株の買取額は、今まで積み上げてきた利益の蓄積などで大きく変動するため、気が付けばとんでもない高額になっている可能性があります。
もし買取資金を用意できなかったらどうしたらよいのでしょう。
第三者に経営を乗っ取られることがないよう、どんな準備が必要か考えておきませんか?
④事業用資産の買取
自社株以外にも、これから会社を経営していくために、後継者ご自身の名義に変える(買い取る)必要があるものがあります。
事業でつかう土地や建物や機械設備などです。
⑤経営者の相続対策
上記③④の財産の承継については、経営者の相続のタイミングで行うことで、税の面においてもより有利になる可能性はあります。
その為には必ず準備が必要となります。
以上、事業承継におけるポイントを簡単に挙げさせていただきました。
僕は事業承継を単に効率よく行っていただきたいわけではありません。
ご家族に事業を継いで欲しいという思いが少しでもおありでしたら、出来るだけ早く後継者候補の方とお話をして欲しいと思います
ご自身がいつまでお元気でいられるかということは分かりませんが、これから50年後には日本の人口8000万人の時代を迎えます。
市場の縮小や人手不足で、これから生き残れる事業はどんどん限定されていくでしょう。
そういった先までをご家族と一緒に考え、必要であれば何かしらの対策をしていくのが、親や経営者としての責務であると僕は考えています。
ヒジノ通信vol.8/相続保険に入っておられますか?
健康寿命って聞かれたことがありますか?
その名の通りいつまで健康でいられるかっていう年齢ですね。
日本人の健康寿命は男性71歳・女性75歳で男女とも世界一ですが、それに対して平均寿命は男性80歳・女性86歳と、それぞれ健康で無くなってから、なんと9年間もあるのです。
せっかく長生きできても、病気になったり要介護になったりしたら悲しいですね。
医療は進化して平均寿命はどんどん延びていますが、やはり寿命というより健康寿命を全うしたいものです。
前にこんなことがありました・・・
普段からグランドゴルフや囲碁の大会に出場するなど、すごく元気で頭もしっかりしていた80歳のお婆ちゃんがいました。
ところがある日階段でつまづき足を骨折し入院してしまいました。
骨がくっつくまで何日かベッドの上で安静にしていましたが、そのうち元の生活に戻るためリハビリを開始しました。
ところがなかなか思うように歩けません。
そうベッド上の生活で、足の筋肉が落ちてしまったのですね
その後のリハビリもなかなか効果が出ず、杖をついての退院となりましたが、結局そのまま車いすの生活になってしまいました。
前のようにグランドゴルフや囲碁と外に出かけることも出来なくなりました。
どんどん気持ちは塞ぎ込んでしまい、家に閉じこもる生活になってしまいました。
そうすると次第にもの忘れをすることが多くなりました。
気になったご家族が病院に連れていくと、なんと認知症と診断されてしまったのです。
このようにお年寄りは、ちょっとしたことが身体への大きなダメージとなり、
健康寿命を終えてしまうリスクがあります。
あなたの周りにも、このような方がおられませんか?
健康寿命を終え認知症や寝たきりのような状態になると、ご本人だけでなく、そのご家族も大変なことになります。
それどころか、様々な法律行為ができなくなるのをご存知でしょうか?
たとえば
①土地や建物を売買する
②生前贈与をする
③遺言書を作成する
そんな契約ごとが一切できなくなります。
ちょっとしたことがきっかけで、このようなことになるんですね。
どうせ先でされることでしたら、心身ともにご健康なうちに、相続の準備をされることを切に願います。
例えば自動車事故って、起きるかどうかわからないのに、ほとんどの方が自動車保険に入ってますよね。
火事もあるかないかわからないのに、火災保険に入りますよね。
ではお亡くなりになるかどうかは・・・
そう、人はいつか必ずお亡くなりになるんです。
だからといって相続保険って入っておられますか?
保険は事が起こってしまってからでは入れません。
まだ入れる今のうちに、先の相続で盤石な備えとなる相続保険をご検討下さい。。
ちなみに相続保険とは、遺言書や生命保険など相続に備えることを総称して、僕がそう呼んでいるのです
子どもたちが揉めることがないよう、円満な相続のためにどんな備えが必要なのか考えてみませんか。